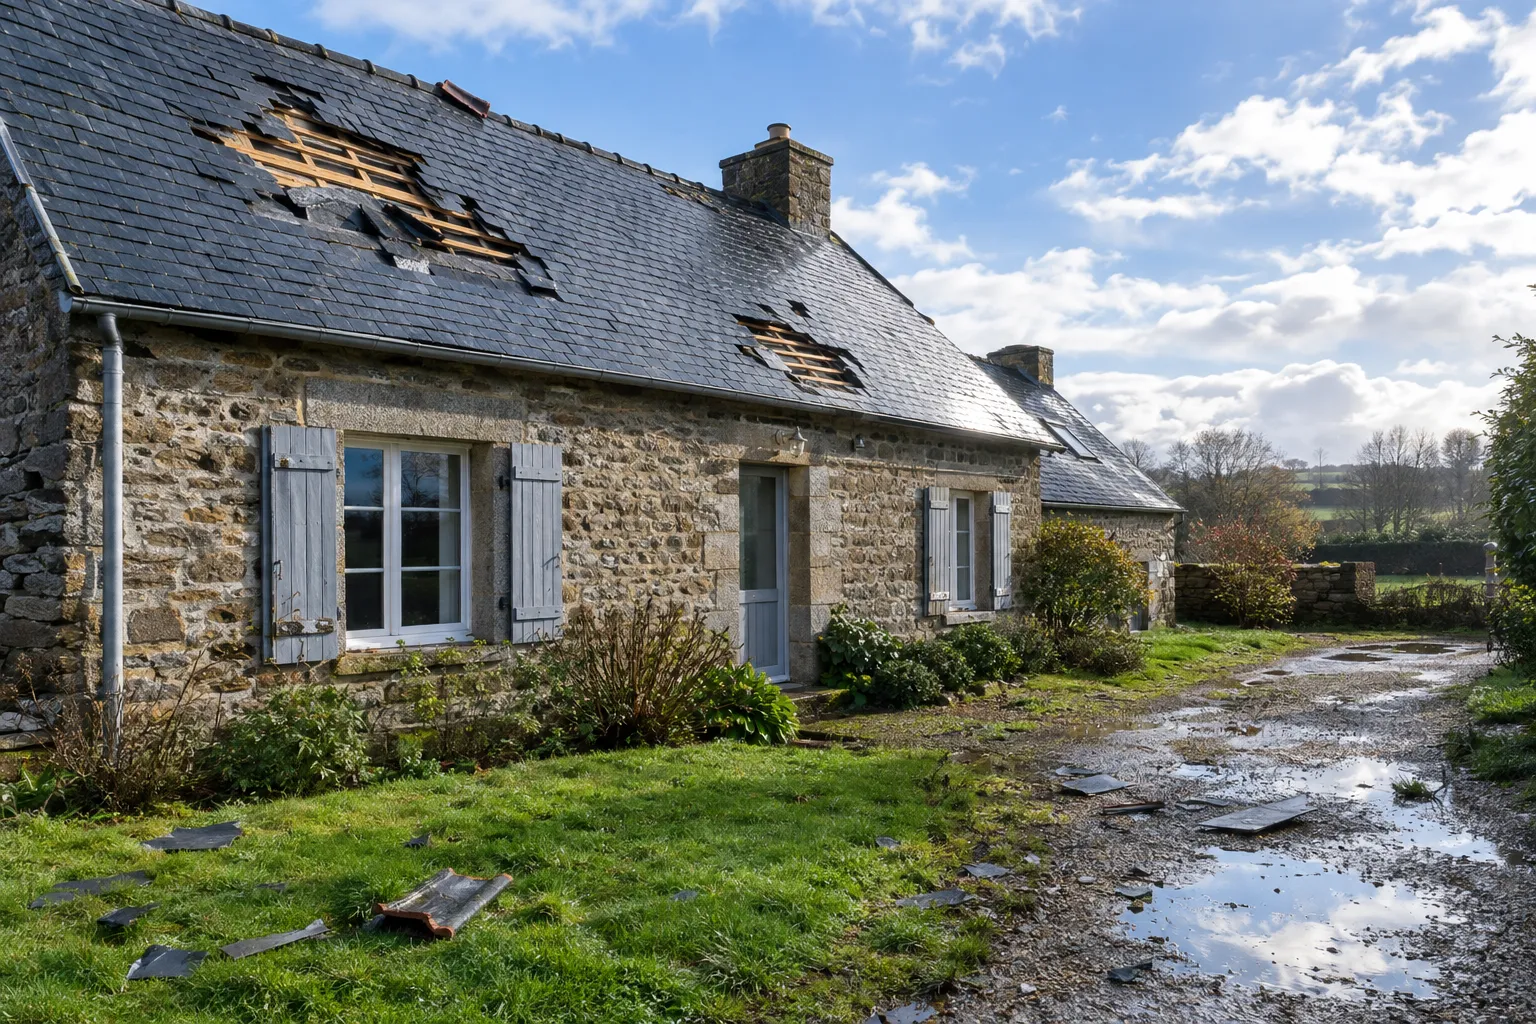
Les premiers gestes après la tempête
Ne montez pas sur le toit. Des ardoises déstabilisées, un faîtage fissuré ou une gouttière arrachée peuvent encore tomber, et une couverture mouillée est glissante. Tenez les enfants et les véhicules à l'écart des façades exposées tant que la toiture n'a pas été contrôlée.
- Repérez depuis le sol et depuis l'intérieur ce qui est touché : ardoises ou tuiles manquantes, faîtage, rives, gouttières, antenne, souche de cheminée
- Dans les combles, cherchez les entrées d'eau et placez des récipients sous les gouttes
- Si l'eau coule près d'un plafonnier ou d'une installation électrique, coupez le circuit concerné au tableau
- Éloignez les meubles et les objets de valeur des pièces sous la fuite
- Gardez les ardoises, tuiles et morceaux de zinc tombés : ils montrent la nature des dégâts
Ce que couvre la garantie tempête, grêle et neige
L'article L122-7 du Code des assurances impose que les contrats qui garantissent les dommages d'incendie ou d'autres dommages aux biens couvrent aussi les effets du vent des tempêtes. En pratique, les contrats multirisques habitation regroupent le vent, la grêle et le poids de la neige dans une même garantie, souvent appelée « tempête, grêle, neige ».
Pour une toiture, cette garantie prend en général en charge les ardoises ou les tuiles arrachées ou cassées, le faîtage et la zinguerie endommagés, et les infiltrations d'eau causées par ces dégâts, y compris leurs conséquences à l'intérieur.
Chaque contrat fixe ses conditions. Beaucoup retiennent un vent d'une intensité anormale, vérifiée par les relevés de la station météorologique la plus proche, souvent à partir de 100 km/h, ou par des dégâts constatés sur d'autres bâtiments de bonne construction dans le secteur. Une franchise reste à votre charge et une part de vétusté peut être déduite.
Les exclusions les plus courantes visent les constructions légères ou non closes, certains équipements extérieurs comme les stores ou les antennes, et les dommages dus à un défaut d'entretien. Relisez les conditions générales et particulières de votre contrat.
Déclarer le sinistre à l'assureur : délai et contenu
L'article L113-2 du Code des assurances oblige l'assuré à déclarer le sinistre dès qu'il en a connaissance, et au plus tard dans le délai fixé par le contrat, qui ne peut pas être inférieur à cinq jours ouvrés. Certains contrats accordent davantage. Une déclaration tardive ne peut vous priver de la garantie que si le contrat le prévoit et si l'assureur prouve que le retard lui a causé un préjudice ; elle ne peut pas vous être reprochée en cas de force majeure.
Déclarez par écrit, par lettre recommandée avec avis de réception ou par l'espace client de l'assureur en gardant une copie. Pour une tempête ou un orage de grêle, le dossier se traite directement avec l'assureur, sans démarche en mairie. Votre déclaration indique :
- votre numéro de contrat, la date et l'heure de l'événement
- la description des dégâts, à l'extérieur et à l'intérieur
- les photos et vidéos
- un état estimatif des pertes, complété ensuite par les devis et les factures
- les mesures d'urgence déjà prises, avec leurs factures
Prendre des photos utiles
Les photos servent à l'assureur et à l'expert pour mesurer les dégâts et vérifier qu'ils sont récents. Prenez-les avant de ranger ou de réparer quoi que ce soit :
- des vues d'ensemble de chaque façade et de la toiture depuis la rue ou le jardin, avec la maison reconnaissable
- des gros plans sur les manques d'ardoises, le faîtage, les rives, la gouttière ou la cheminée, pris depuis le sol ou une fenêtre, jamais depuis le toit
- les débris tombés au sol, avant de les ramasser
- les traces d'eau au plafond, sur les murs et dans les combles
- les biens abîmés à l'intérieur, avant de les déplacer ou de les jeter
Bâchage et mesures d'urgence : que faire en attendant ?
Votre contrat vous demande en général de prendre des mesures raisonnables pour éviter que les dégâts s'aggravent. Pour une toiture, il s'agit de mettre la maison hors d'eau : poser une bâche fixée et lestée sur la zone ouverte, remettre en place des ardoises déplacées, ou fermer provisoirement une ouverture.
Ces travaux provisoires sont en principe pris en charge par l'assurance. Conservez la facture détaillée, des photos avant et après la pose de la bâche, et signalez ces mesures dans votre déclaration.
Une bâche sur une toiture en ardoise doit être tenue sans casser les ardoises saines et sans prise au vent. Ce travail en hauteur, sur une couverture mouillée et parfois encore sous les rafales, relève d'un couvreur équipé. Nous intervenons autour d'Angers pour ces mises hors d'eau : bâchage, remise en place d'ardoises, reprise provisoire d'un faîtage ou d'une gouttière.
L'expertise et le devis de réparation
Selon le montant des dégâts, l'assureur indemnise sur la base de devis ou mandate un expert. L'expert constate les dommages, en recherche la cause et chiffre la réparation. Avant son passage, limitez-vous aux travaux provisoires : une réparation définitive engagée trop tôt peut compliquer l'évaluation.
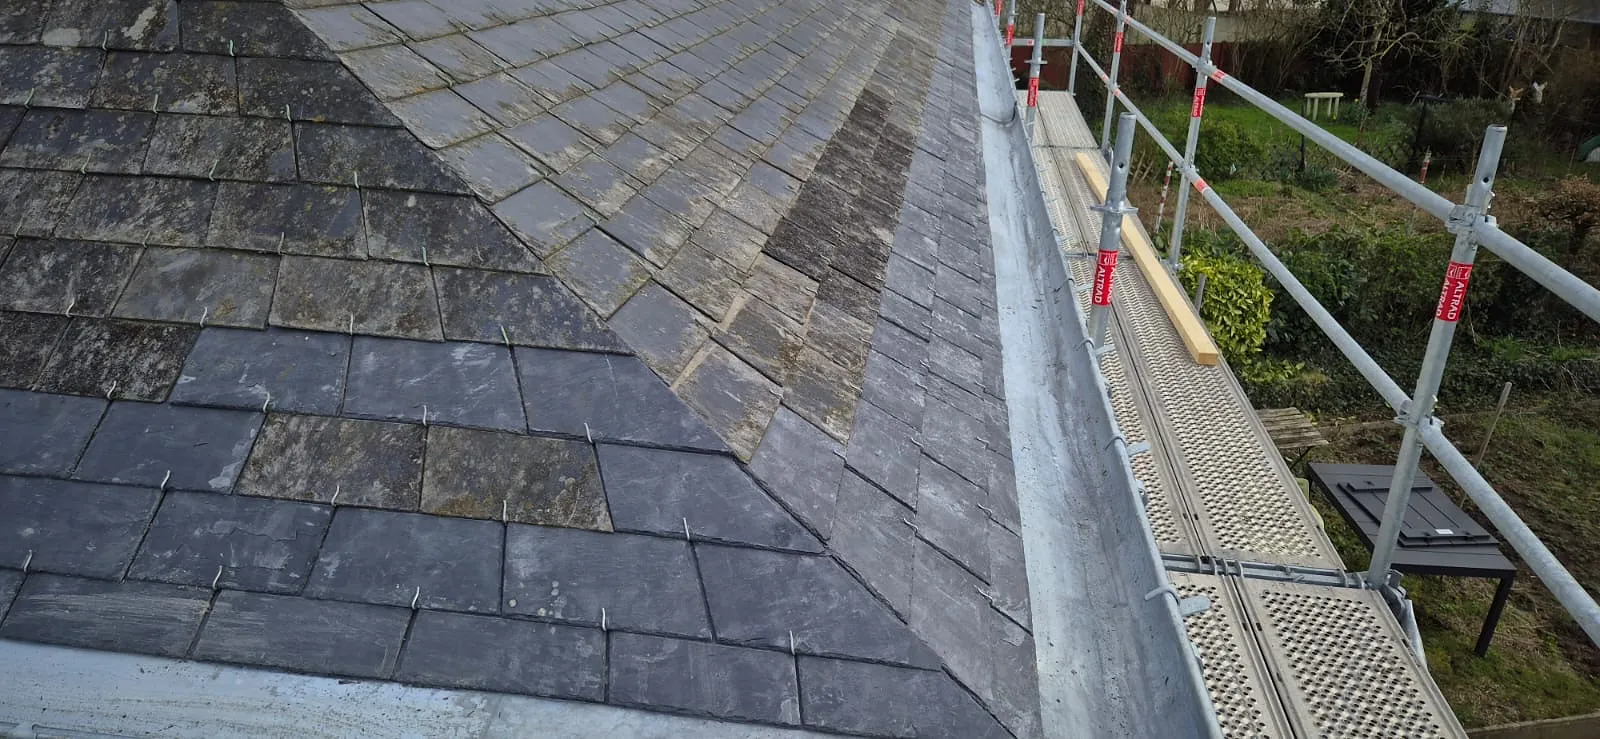
Le devis d'un couvreur sert de base à la discussion. Il doit être détaillé : nombre et type d'ardoises à remplacer, longueur de faîtage ou de gouttière, zinguerie, échafaudage ou nacelle, évacuation des déchets. Accompagné de photos prises sur le toit, il aide à distinguer ce qui relève de la tempête et ce qui relève de l'état ancien de la couverture.
Si vous contestez les conclusions de l'expert, vous pouvez vous faire assister par un expert de votre choix, à vos frais sauf si votre contrat prévoit leur prise en charge. L'indemnité tient compte de la franchise et, selon le contrat, de la vétusté ; certains contrats versent une partie à la déclaration et le solde sur présentation de la facture des travaux.
Tempête, grêle ou catastrophe naturelle : quelle différence ?
Les dégâts du vent d'une tempête, de la grêle et du poids de la neige relèvent de la garantie de votre contrat, sans qu'aucun arrêté soit nécessaire. Le régime des catastrophes naturelles ne concerne le vent que pour les événements cycloniques les plus violents, avec des vents moyens d'au moins 145 km/h sur dix minutes ou des rafales d'au moins 215 km/h.
Si le même épisode provoque des inondations ou des coulées de boue, ces dommages peuvent relever d'une catastrophe naturelle, à condition qu'un arrêté interministériel la reconnaisse pour la commune. La déclaration à l'assureur doit alors être faite au plus tard 30 jours après la publication de l'arrêté au Journal officiel, avec une franchise légale de 380 € pour une habitation. Signalez les dégâts à votre assureur sans attendre cette publication.
Faire vérifier la toiture même sans fuite visible
Une tempête peut fragiliser une couverture sans ouvrir de fuite tout de suite : ardoises soulevées ou fendues, crochets tordus, faîtage fissuré, rive décollée, gouttière déformée. Ces défauts laissent passer l'eau à la pluie suivante ou cèdent au coup de vent d'après.
Un contrôle après l'épisode permet de les repérer et, s'ils sont dus à la tempête, de les déclarer dans le délai du contrat. Depuis le sol, des jumelles aident à voir une ardoise qui dépasse du rang ou une zone plus claire sur le versant, là où une ardoise manque.
Regardez aussi les abords de la maison : un arbre qui penche vers le toit, une antenne déstabilisée ou une souche de cheminée fissurée peuvent causer des dégâts au prochain coup de vent.
Faire réparer une toiture abîmée par la tempête près d'Angers
Nous intervenons dans un rayon de 40 km autour d'Angers, d'abord pour mettre la toiture hors d'eau, puis pour la réparation : remplacement d'ardoises, reprise de faîtage, de rives et de zinguerie, remplacement de gouttières. Nous montons sur le toit, nous photographions les dégâts et nous établissons un devis détaillé que vous transmettez à votre assureur.
Le devis est gratuit. En cas de fuite, appelez le 06 87 29 57 24.